Il n’existe pas de banque universellement adaptée à tous les couples pour un compte joint. En pratique, le choix dépend surtout de quatre critères : le coût réellement supporté à deux, les conditions d’utilisation des cartes, les éventuelles conditions de revenus ou d’encours et le besoin d’accompagnement. Fortuneo Fosfo et Hello One Duo peuvent convenir à des couples attentifs aux frais et ne souhaitant pas de condition de revenus, BoursoBank s’adresse plus directement à deux personnes déjà clientes individuellement, Monabanq assume un modèle payant avec une seconde carte identique offerte sous conditions de date d’ouverture, tandis que SG répond davantage à un besoin d’accompagnement.
- Comparez le coût du compte et des cartes avec leurs conditions d’utilisation, pas seulement le prix affiché.
- Vérifiez si chacun peut disposer de sa propre carte et quelles conditions s’appliquent à chaque titulaire.
- Si l’accompagnement humain compte davantage que la seule réduction des frais, une banque de réseau peut rester pertinente.
Avant de choisir une banque : ce qu’un compte joint implique vraiment
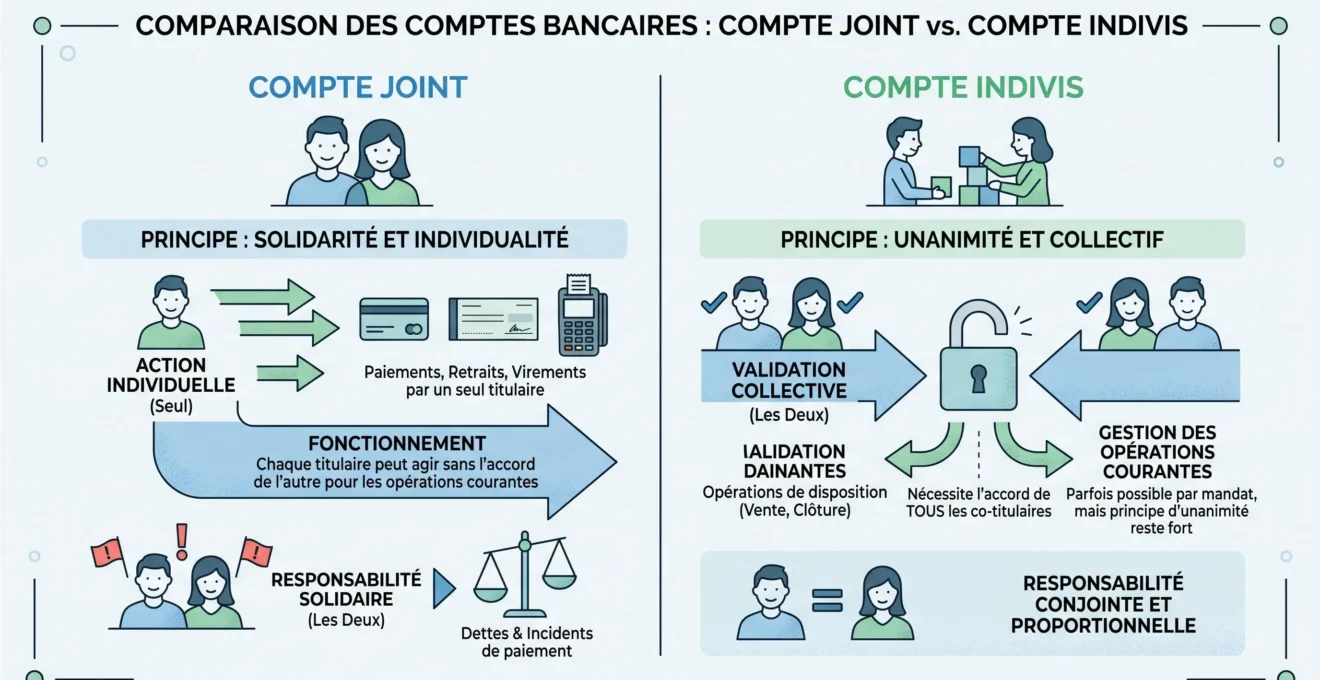
Un compte joint permet à chaque cotitulaire de faire fonctionner le compte seul, mais cette souplesse va avec une responsabilité partagée. Selon Service-Public.fr, dans sa fiche mise à jour le 24 juillet 2026, chacun peut effectuer des opérations sans l’autorisation préalable de l’autre et chacun répond envers la banque de l’intégralité d’un éventuel solde débiteur. Autrement dit, la question bancaire ne doit pas être séparée de la question de confiance et de règles communes.
Les règles du compte joint précisent également qu’un compte joint peut être ouvert par au moins deux personnes, sans obligation de lien de parenté. L’ouverture elle-même est gratuite, mais des frais de gestion ou de tenue de compte peuvent ensuite être appliqués par l’établissement choisi. Une banque peut aussi fixer un nombre maximal de cotitulaires : pour un foyer de plus de deux personnes, cette limite doit donc être vérifiée avant l’ouverture.
Sur un compte joint, chaque cotitulaire peut agir seul. Sur un compte indivis, les opérations nécessitent en principe l’accord de tous les cotitulaires. Le second fonctionnement est donc plus contraignant, mais il ne doit pas être confondu avec un compte commun classique.
La carte bancaire constitue un autre point à distinguer du compte lui-même. Même lorsque le compte est commun, chaque carte reste personnelle et porte le nom d’un seul titulaire. Partager physiquement une même carte comme si elle appartenait au couple ne correspond donc pas au fonctionnement normal d’un compte joint.
Comparatif 2026 : cinq options de compte joint à regarder de près
Les offres ci-dessous ne sont pas directement équivalentes : certaines privilégient un coût faible sous conditions, d’autres un forfait payant ou un accompagnement plus traditionnel. Les conditions commerciales indiquées ont été vérifiées le 22 septembre 2026 ; elles doivent être vérifiées à nouveau au moment de souscrire.
| Banque / offre | Coût ou modèle indiqué | Cartes | Conditions importantes | Accompagnement | Provenance |
|---|---|---|---|---|---|
| BoursoBank | Ouverture du compte joint annoncée gratuite | Chaque cotitulaire peut demander une carte sous réserve des conditions d’octroi | Les deux personnes doivent d’abord être clientes individuellement | Non évalué dans le brief | BoursoBank, vérifié le 22 septembre 2026 |
| Fortuneo Fosfo | Carte gratuite sous condition d’utilisation | Carte Fosfo associée au compte joint | Sans condition de revenus ; au moins un paiement par mois et par carte | Non évalué dans le brief | Fortuneo, vérifié le 22 septembre 2026 |
| Hello One Duo | 0 € par mois sous condition d’utilisation ; sinon 6 € par mois | Une carte bancaire pour chacun | Sans condition de revenus | Non évalué dans le brief | Hello bank!, vérifié le 22 septembre 2026 |
| Monabanq Pratiq+ | 3 € par mois jusqu’au 30 septembre 2026, puis 3,90 € par mois à partir du 1er octobre 2026 | Seconde carte identique offerte pour les ouvertures de compte joint à partir du 1er juin 2026 | Tarification payante et évolution de prix datée | Non évalué dans le brief | Monabanq, vérifié le 22 septembre 2026 |
| SG | Sobrio affichée à partir de 7,75 € par mois, selon notamment l’âge et la carte | Selon les cartes et options souscrites | Le prix « à partir de » ne correspond pas automatiquement au coût total d’un compte joint à deux cartes | Conseiller dédié mis en avant par SG | SG, tarifs en vigueur au 1er avril 2026 et consultés le 22 septembre 2026 |
Fortuneo précise sur sa page officielle du compte joint Fortuneo que Fosfo est sans condition de revenus et gratuite sous condition d’au moins un paiement par mois et par carte. Pour deux cartes Gold, le seuil indiqué à la souscription est de 3 300 € de revenus nets mensuels à justifier à deux, avec une condition d’utilisation pour conserver la gratuité des cartes.
Chez BoursoBank, le point distinctif à retenir n’est pas une promesse de coût global, mais le parcours d’ouverture : les deux cotitulaires doivent déjà être clients individuellement avant de demander le compte joint. Après validation de la demande par les deux titulaires, BoursoBank annonce l’apparition du compte dans leurs espaces clients sous trois jours ouvrés maximum. Ce délai ne doit pas être interprété comme un délai garanti de réception des cartes.
Hello bank! affiche pour les offres Duo Hello bank! une carte bancaire pour chacun des deux cotitulaires. Hello One Duo est annoncée sans condition de revenus, mais le tarif de 0 € par mois reste lié à une condition d’utilisation de la carte ; sinon, la page officielle indique 6 € par mois.
Monabanq suit une logique différente : Pratiq+ est une offre payante, et son tarif est précisément daté. Au 22 septembre 2026, la banque affiche 3 € par mois jusqu’au 30 septembre, puis 3,90 € à partir du 1er octobre 2026. Pour les ouvertures de compte joint à partir du 1er juin 2026, la seconde carte identique à la première est annoncée offerte pendant la durée d’ouverture du compte. Ces deux éléments doivent rester associés à leurs dates et à leur périmètre.
SG représente un autre profil de service : la banque met en avant l’accompagnement d’un conseiller dédié pour l’ouverture et la gestion du compte joint. L’offre Sobrio est payante et affichée à partir de 7,75 € par mois, mais ce prix d’entrée ne permet pas, à lui seul, de calculer le coût exact d’un compte joint avec deux cartes. Le tarif réel dépend notamment du profil et de la carte choisie.
Quelle banque choisir selon votre profil de couple ?
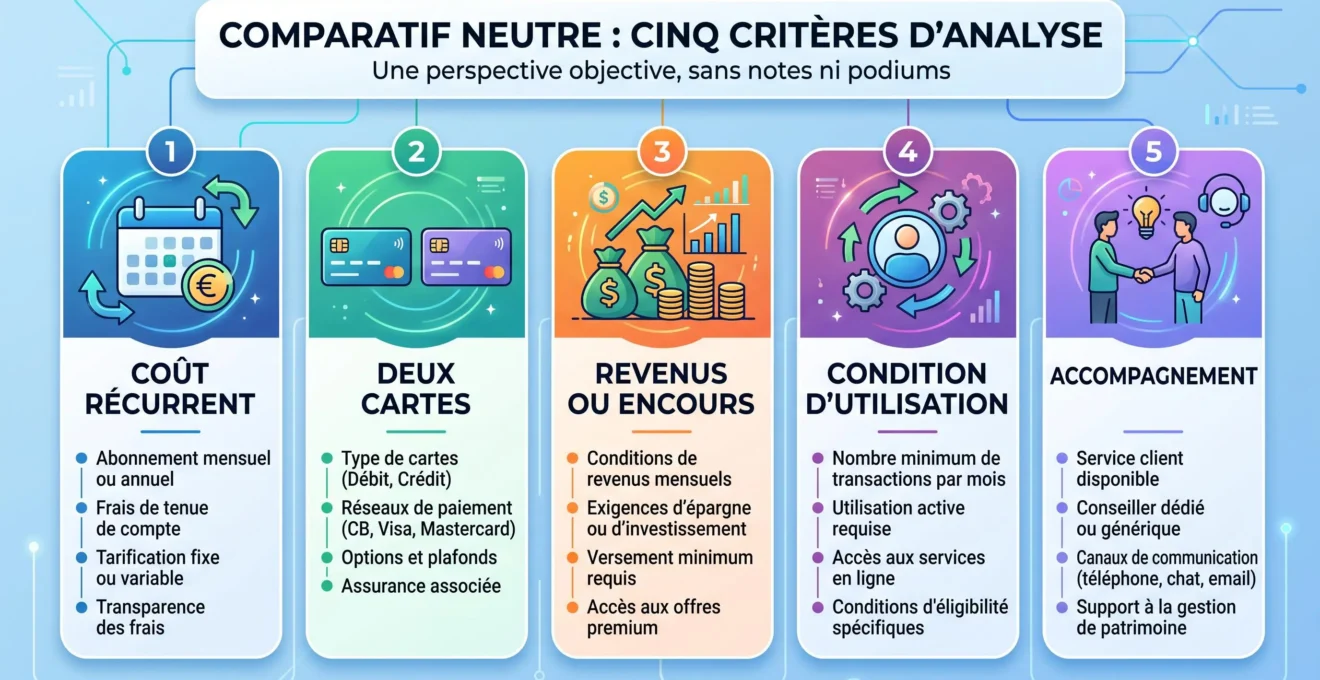
La comparaison devient utile lorsqu’elle est transformée en règle de décision. La méthode retenue ici repose sur cinq critères : coût récurrent, disponibilité de deux cartes personnelles, conditions de revenus ou d’encours, conditions d’utilisation et besoin d’accompagnement. Elle ne produit aucun classement général : elle sert à écarter les offres qui ne correspondent pas au profil du couple.
Cette méthode évite deux erreurs de comparaison. La première consiste à mettre sur le même plan une offre gratuite sous condition d’usage et un forfait payant dont le prix ne dépend pas de la fréquence des paiements. La seconde consiste à traiter une carte premium, une carte standard et un accompagnement en agence comme s’ils répondaient au même besoin. Pour décider, commencez donc par éliminer les offres incompatibles avec vos contraintes incontournables, puis comparez seulement celles qui restent sur les critères réellement importants pour votre foyer. Un couple qui utilise très peu ses cartes n’a pas le même arbitrage qu’un couple qui paie quotidiennement avec le compte commun ; de même, un couple autonome dans ses démarches n’accordera pas la même valeur à la présence d’un conseiller qu’un couple souhaitant un interlocuteur identifié.
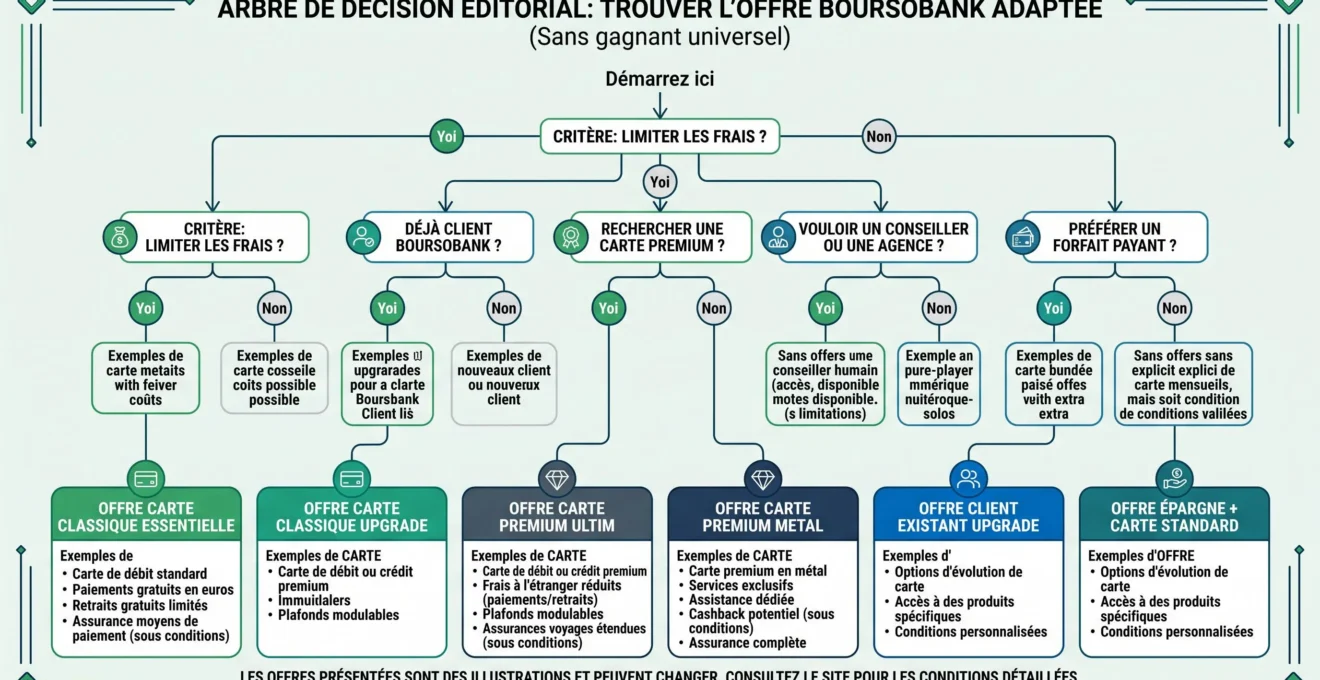
- Vous voulez limiter les frais sans condition de revenus et vous utiliserez réellement les cartes : Fortuneo Fosfo et Hello One Duo répondent à ce profil, en conservant leurs conditions d’utilisation respectives.
- Vous êtes déjà tous les deux clients BoursoBank : le préalable administratif au compte joint est déjà rempli, ce qui rend cette option plus directement accessible.
- Vous recherchez deux cartes Gold chez Fortuneo : vérifiez que vous remplissez le seuil actuel de 3 300 € de revenus nets mensuels à deux et la condition d’utilisation mensuelle des cartes.
- Vous préférez un forfait payant avec une seconde carte identique incluse : Monabanq peut correspondre à cette logique, en tenant compte du tarif Pratiq+ qui change le 1er octobre 2026.
- Vous voulez pouvoir vous appuyer sur un conseiller : SG répond davantage à ce besoin, mais son coût ne doit pas être comparé aux autres offres à partir d’un seul tarif d’entrée.
Trois notions doivent être séparées. Une offre peut être sans condition de revenus, tout en imposant une utilisation minimale de la carte. Elle peut aussi annoncer une ouverture gratuite sans que toutes les cartes ou options soient gratuites. Enfin, une carte gratuite sous condition n’a pas le même coût potentiel qu’un forfait mensuel payé indépendamment de l’usage.
Cette grille est une analyse éditoriale construite à partir des conditions publiques vérifiées le 22 septembre 2026. Elle ne mesure ni la qualité subjective du service client ni la probabilité d’acceptation individuelle d’un dossier. Elle vise uniquement à faire correspondre des contraintes explicites à des offres qui les satisfont selon les informations disponibles dans le brief.
Pour un couple qui hésite spécifiquement entre Fortuneo ou BoursoBank, cette lecture complémentaire peut aider à approfondir la comparaison générale. Elle ne remplace pas les conditions officielles utilisées ici pour les claims 2026.
Séparation, désaccord : comment éviter qu’un compte joint devienne un risque
Une séparation ou un divorce ne ferme pas automatiquement le compte joint. Une démarche de désolidarisation ou de dénonciation doit être engagée pour modifier son fonctionnement, et la responsabilité liée à un solde débiteur existant ne disparaît pas simplement parce que le couple se sépare.
La Banque de France, consultée le 22 septembre 2026, distingue clairement le compte joint du compte indivis. En cas de désaccord, cette différence devient concrète : le compte joint permet normalement à chacun d’agir seul tant qu’il fonctionne comme tel, alors que le compte indivis exige en principe l’accord de tous pour les opérations. La dénonciation du compte joint modifie donc le cadre de fonctionnement, mais elle ne doit pas être décrite comme une clôture instantanée automatique.
Cette question mérite d’être anticipée dès l’ouverture. Un couple peut très bien utiliser un compte commun pour les dépenses du foyer tout en conservant des comptes individuels pour les dépenses personnelles. Cette organisation n’est pas une obligation juridique ; c’est une manière possible de préserver une séparation claire entre budget partagé et budget individuel.
La séparation ferme-t-elle automatiquement le compte joint ?
Non. Une désolidarisation ou une dénonciation doit être engagée ; la séparation, à elle seule, ne suffit pas.
Peut-on ouvrir un compte joint à plus de deux personnes ?
Le principe du compte joint permet au moins deux cotitulaires, mais chaque banque peut fixer un nombre maximal. Pour un foyer plus large, cette limite doit être vérifiée auprès de l’établissement.
Peut-on partager une seule carte bancaire à deux ?
Le compte peut être commun, mais la carte reste personnelle et porte le nom d’un seul titulaire.
Les règles à fixer à deux avant d’utiliser le compte commun
Le choix de la banque ne règle pas à lui seul l’organisation financière du couple. Avant de domicilier les dépenses communes, il est utile de définir ce qui sera payé avec le compte joint, comment chacun l’alimentera et quelles dépenses devront être discutées avant paiement. Il s’agit d’une recommandation de gestion, pas d’une règle légale.
- Définir les dépenses réellement communes : logement, courses, énergie, enfants, abonnements ou autres postes convenus.
- Choisir une méthode d’alimentation du compte : montant fixe, contribution proportionnelle aux revenus ou autre règle acceptée par les deux personnes.
- Fixer un seuil à partir duquel une dépense commune doit être discutée au préalable.
- Décider si certaines dépenses personnelles restent exclusivement sur les comptes individuels.
- Prévoir une fréquence de suivi du solde et des prélèvements pour éviter les découverts involontaires.
- Convenir à l’avance de la conduite à tenir en cas de désaccord ou de changement de situation.
Il est également utile de distinguer la règle d’alimentation du compte de la règle de décision. Deux personnes peuvent, par exemple, convenir d’une contribution identique ou proportionnelle sans pour autant autoriser toutes les dépenses sans discussion. L’objectif n’est pas d’imposer un modèle unique, mais de rendre visibles les attentes de chacun : quelles dépenses sont communes, quel niveau de solde doit être conservé, à quel moment faut-il se parler et comment réagir si l’organisation ne convient plus. Une courte revue périodique peut servir à ajuster ces choix lorsque les revenus, les charges ou la composition du foyer changent. Là encore, il s’agit d’une pratique d’organisation du couple, et non d’une obligation imposée par la banque.
Ces choix relèvent moins de la technique bancaire que de la communication. Formaliser quelques règles dans le couple peut éviter que le compte commun devienne un sujet de tension permanent, notamment lorsque les revenus, les habitudes de dépense ou les priorités diffèrent.
Lorsqu’un désaccord financier révèle surtout un problème de communication ou de répartition des responsabilités, un coaching sur mesure peut constituer un prolongement possible pour travailler l’organisation du couple. Ce recours reste distinct du choix de la banque et ne change pas les règles de fonctionnement du compte joint.
Au final, la bonne démarche consiste à sélectionner une offre qui correspond à vos contraintes vérifiables, puis à fixer clairement la manière dont le compte sera utilisé. Vérifiez à nouveau les tarifs et conditions au moment de l’ouverture, surtout pour les offres dont les prix ou seuils peuvent évoluer. Le compte joint devient alors un outil d’organisation du foyer plutôt qu’un choix bancaire fondé uniquement sur une promotion ou un tarif affiché.